
导语:订单越多账上越紧,不是错觉,是现金流被四道门分掉了。
销售额是结果,可用现金才是安全垫
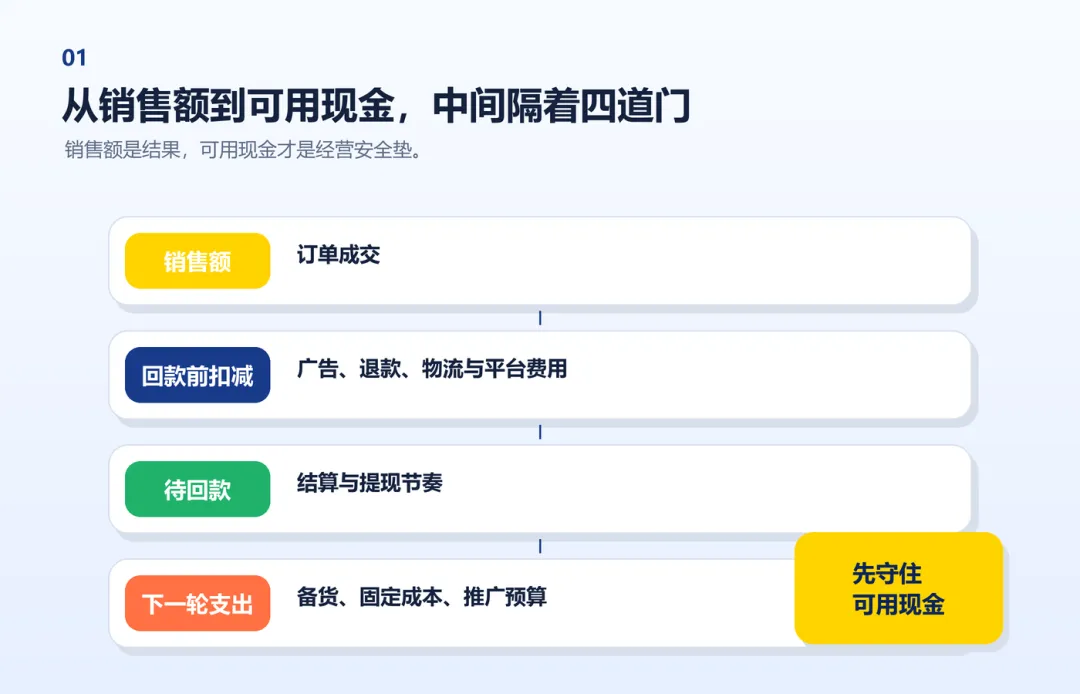
订单变多按理更轻松,但很多卖家发现:后台销售额在涨,供应商的钱要付、广告要继续投、下一批货等着下单,账上的钱却越来越紧。问题往往不是“有没有生意”,而是“钱什么时候真正到手里”。销售额回答的是卖出了多少,可用现金回答的是扣掉已发生和即将发生的支出后还能自由安排多少——订单先产生回款后到、广告先扣效果后发生、库存先买销售后发生、退款可能在成交后才出现。如果只把销售额当可支配收入,经营就会在增长的某个阶段突然变紧。
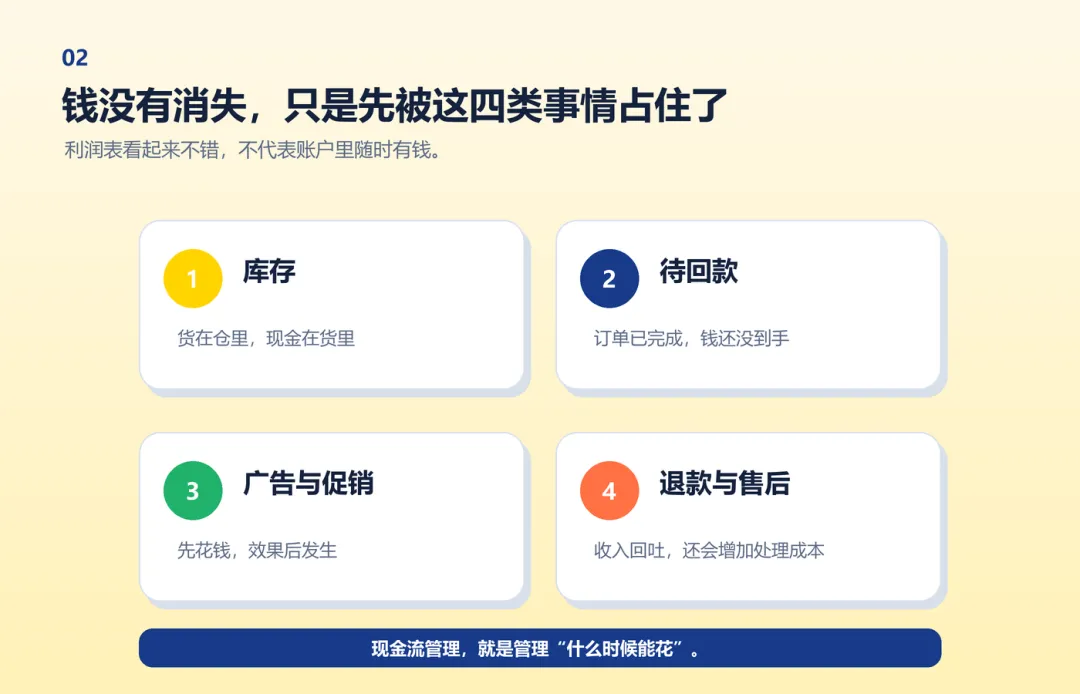
钱没有消失,只是先被四类事情占住
库存:现金变成了货,卖出去并完成回款后才变回现金;待回款:订单完成了但钱还在结算或提现流程里;广告与促销:费用先发生,效果和回款未必同步;退款与售后:收入可能回吐,还带来额外处理和物流成本。四类占用单看都不危险,真正的风险是同一时间集中出现——备货、投放和退款同时发生时,账面销售额再好看也可能没有足够现金周转。
算利润,也要算回款节奏
利润表告诉你一单赚不赚钱,现金流表告诉你这笔钱什么时候能回来、什么时候能再花出去。一个订单从成交到可用现金要经过成交、扣减、结算、提现、再到下一轮支出,每段都有时间差。只看利润不看时间差,就会出现“生意在增长,但每一步都要靠下一笔回款填上一笔支出”——增长越快,现金流压力反而越大。
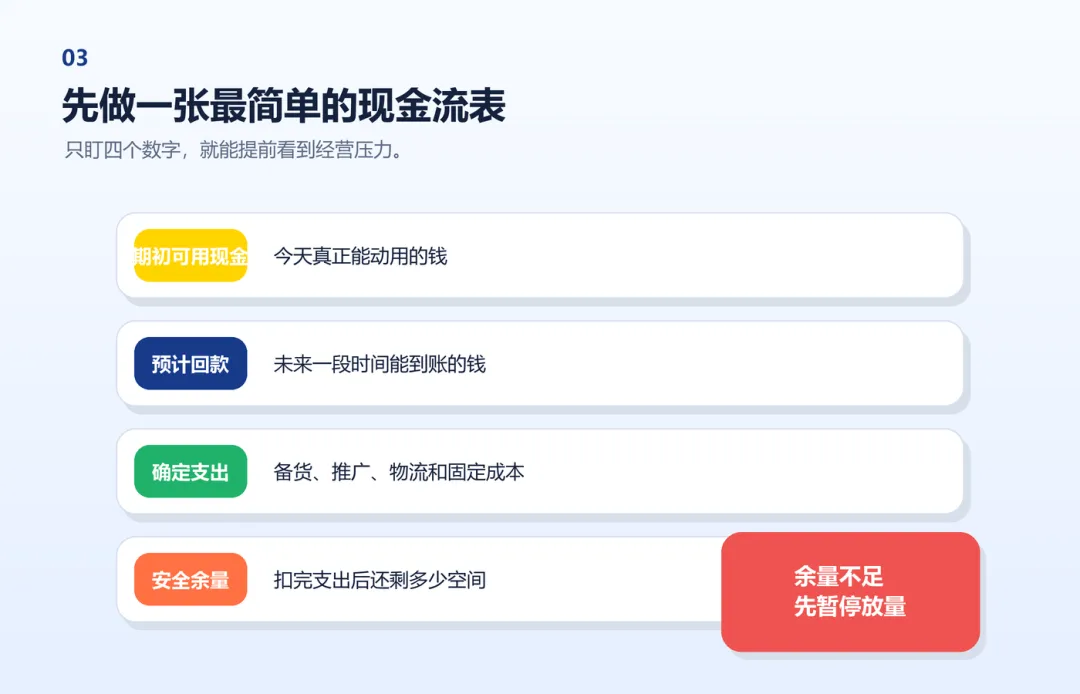
先做一张最简单的现金流表
不用复杂模型,四个数字就够:期初可用现金(今天真正能动用的钱)、预计回款(未来一段时间能到账的钱)、确定支出(备货、推广、物流和固定成本)、安全余量(扣完支出还剩多少)。它不需要预测得多精确,最大价值是让你在决定加库存、加广告或做促销之前,先知道现金能不能接住。出现这些信号先别急着放量:销售在增长可用现金却持续下降、下一批货要靠上一笔回款才能下单、库存周转变慢货多钱少、广告支出增长快于回款增长、退款售后或汇率波动集中出现——这些信号同时出现时,增长已经开始依赖杠杆,最该做的不是继续加码,而是把回款节奏和支出节奏重新排一遍。
结语:用四个数字守住安全余量:期初现金、预计回款、确定支出、安全余量——增长之前,先确认现金接得住。












